
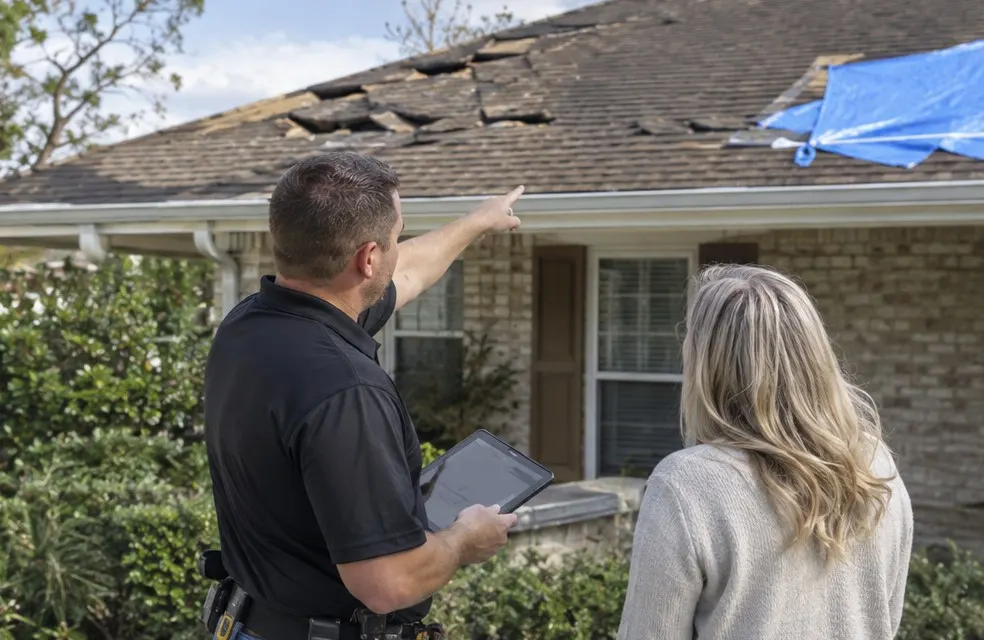
Une bonne part des toits remplacés après des tempêtes est partiellement payée par l'assurance. Pour une petite entreprise de toiture, ces travaux peuvent remplir une saison. Ils peuvent également entraîner des paiements lents, des propriétaires en colère et des problèmes juridiques si vous les effectuez négligemment. Voici comment cela fonctionne généralement et où il faut être prudent. Les règles varient selon les États, alors vérifiez les vôtres.
Qui fait quoi
- Le propriétaire possède la police, dépose la réclamation et prend les décisions
- L'expert de l'assureur inspecte le toit et décide de ce qui est couvert
- Vous, le couvreur, inspectez, documentez les dommages, assistez à la réunion avec l'expert si le propriétaire le demande, et effectuez le travail
Dans de nombreux États, un entrepreneur ne peut pas négocier une réclamation au nom du propriétaire à moins d'être également un expert public agréé. Connaissez la ligne de votre État avant de vous impliquer.
Étape 1 : inspecter et documenter
Montez sur le toit et photographiez tout : impacts de grêle sur les bardeaux, métal mou, évents et gouttières, onglets manquants, bardeaux pliés par le vent, taches intérieures. Marquez des carrés de test si cela est courant dans votre région. Notez l'âge du toit, les couches et la pente.
Soyez honnête. Si les dommages sont mineurs et que les coûts de réparation sont inférieurs à la franchise, dites-le. Une réparation de 640 $ contre une franchise de 2 000 $ ne nécessite pas de réclamation. Le propriétaire se souviendra que vous lui avez dit.
Étape 2 : le propriétaire dépose
Le propriétaire appelle son assureur. Vous pouvez expliquer ce que vous avez trouvé, mais ne leur dites pas que leur toit sera couvert. De nombreuses polices ont des franchises en pourcentage pour le vent et la grêle, souvent de 1 à 2 % de la valeur assurée de la maison, ce qui peut représenter plusieurs milliers de dollars.
Étape 3 : la réunion avec l'expert
Si le propriétaire veut que vous soyez là, rencontrez l'expert sur le toit. Montrez ce que vous avez documenté. Restez factuel et calme. L'expert rédige le périmètre : ce qui sera réparé ou remplacé, et le prix que l'assureur paiera.
Étape 4 : lire le périmètre
Les estimations d'assurance montrent couramment deux chiffres :
- Valeur de remplacement (RCV) : ce qu'il en coûte pour remplacer le toit
- Valeur de rachat (ACV) : RCV moins la dépréciation pour l'âge
Sur de nombreuses polices, l'assureur paie d'abord l'ACV moins la franchise, puis libère la dépréciation retenue après que le travail est terminé et que la facture finale est soumise. Certaines polices ne paient que l'ACV. Assurez-vous que le propriétaire comprend laquelle il a.
Si le périmètre omet des éléments, comme le bord de goutte, les mises à niveau de code ou une seconde couche, le propriétaire peut demander à l'assureur de le revoir. Cela s'appelle un supplément. Votre implication dépend de votre État.
Étape 5 : contrat et acompte
Votre contrat est avec le propriétaire, pas avec l'assureur. Établissez-le à partir de vos tarifs normaux et du périmètre. Le propriétaire vous doit le prix total du contrat ; l'argent de l'assurance et sa franchise sont comment il le paie. Prenez un acompte lorsqu'il signe, dans la limite de votre État.
Étape 6 : la franchise
Le propriétaire paie la franchise. Ne la renoncez pas, ne la remboursez pas, ne la cachez pas dans une fausse remise ou "couvrez-la avec une mise à niveau gratuite". Dans de nombreux États, cela est illégal et peut être considéré comme une fraude à l'assurance.
Étape 7 : paiement
Les chèques d'assurance sont souvent libellés au nom du propriétaire et de sa société de prêt hypothécaire ensemble, ce qui peut ralentir les choses. Planifiez votre flux de trésorerie en conséquence. Envoyez la facture du solde lorsque le travail est terminé, et laissez le propriétaire payer ce qu'il peut par carte ou le reste par chèque lorsque la société de prêt hypothécaire l'endosse.
Ce que le logiciel peut et ne peut pas faire
RoofPilot ne dépose pas de réclamations, ne parle pas aux experts ou n'écrit pas de suppléments. Il s'occupe des parties autour de la réclamation : répondre à l'appel de tempête la nuit, réserver l'inspection, envoyer les factures d'acompte et de solde et demander un avis lorsque le toit est terminé. Conservez vos photos, périmètre et documents de réclamation dans le système que vous utilisez déjà.
Quand le calcul approximatif aide
Les propriétaires veulent souvent savoir combien coûte un toit avant de décider de déposer une réclamation. Un calcul approximatif sur votre site, à partir d'un calculateur de coût de remplacement de toit, les aide à comparer le prix du toit à leur franchise. Sur une surface de 2 000 pieds carrés en bardeaux, les tarifs d'exemple montrent environ 13 500 $. Une franchise de 2 % sur une maison de 300 000 $ est de 6 000 $. Ce calcul les aide à décider, et c'est leur décision.
Gardez la réputation
Les travaux d'assurance sont là où certains couvreurs coupent les coins. Ceux qui restent honnêtes, expliquent le processus et ne promettent jamais de couverture finissent par obtenir des recommandations. Lisez saison des tempêtes de toiture pour gérer le volume d'appels.
Questions fréquentes
Un couvreur peut-il parler à ma compagnie d'assurance pour moi ?
Cela dépend de l'État. Dans de nombreux États, seul un expert public agréé peut négocier une réclamation pour un propriétaire. Un couvreur peut généralement montrer les dommages à l'expert lorsque le propriétaire le demande.
Qui paie la franchise pour un travail de toiture assuré ?
Le propriétaire. Les entrepreneurs qui proposent de renoncer ou d'absorber la franchise sont illégaux dans de nombreux États.