
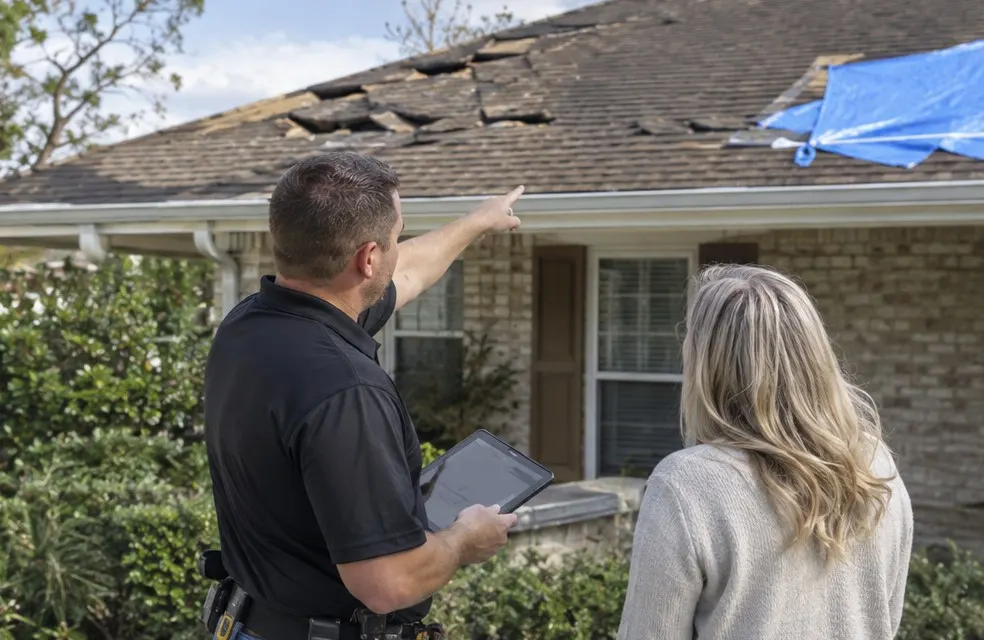
Buena parte de los techos que se cambian después de una tormenta los paga en parte el seguro. Para una compañía pequeña, estos trabajos pueden llenar una temporada. También pueden traer pagos lentos, clientes enojados y problemas legales si se hacen a la carrera. Así funcionan normalmente y aquí está dónde cuidarse. Las reglas cambian por estado; revisa las del tuyo.
Quién hace qué
- El dueño de casa es el dueño de la póliza, hace el reclamo y toma las decisiones
- El ajustador del seguro inspecciona el techo y decide qué se cubre
- Tú, el techador, inspeccionas, documentas el daño, vas a la cita con el ajustador si el cliente te lo pide y haces el trabajo
En muchos estados, un contratista no puede negociar un reclamo por el cliente a menos que también tenga licencia de ajustador público. Conoce la línea de tu estado antes de meterte.
Paso 1: inspecciona y documenta
Sube al techo y toma fotos de todo: golpes de granizo en el shingle, metal abollado, ventilas y canaletas, pestañas que faltan, shingles doblados por el viento, manchas adentro. Anota la edad del techo, las capas y la pendiente.
Sé honesto. Si el daño es chico y la reparación cuesta menos que el deducible, dilo. Una reparación de $640 contra un deducible de $2,000 no necesita reclamo. El cliente se va a acordar de que se lo dijiste.
Paso 2: el cliente hace el reclamo
El cliente llama a su seguro. Le puedes explicar lo que encontraste, pero no le digas que el techo va a estar cubierto. Muchas pólizas tienen deducibles en porcentaje para viento y granizo, casi siempre del 1 al 2 por ciento del valor asegurado de la casa, que pueden ser varios miles de dólares.
Paso 3: la cita con el ajustador
Si el cliente te quiere ahí, ve al techo con el ajustador. Enséñale lo que documentaste. Habla con hechos y con calma. El ajustador escribe el alcance: qué se repara o se cambia y cuánto paga el seguro.
Paso 4: lee el alcance
Los presupuestos del seguro casi siempre traen dos números:
- Valor de reemplazo (RCV): lo que cuesta cambiar el techo
- Valor real en efectivo (ACV): el RCV menos la depreciación por la edad
En muchas pólizas, el seguro paga primero el ACV menos el deducible, y suelta la depreciación retenida cuando el trabajo está terminado y se manda la factura final. Algunas pólizas solo pagan el ACV. Asegúrate de que el cliente entienda cuál tiene.
Si al alcance le faltan cosas, como drip edge, mejoras que pide el código o una segunda capa, el cliente puede pedirle al seguro que lo revise. Eso se llama suplemento. Cuánto puedes participar tú depende de tu estado.
Paso 5: contrato y depósito
Tu contrato es con el dueño de casa, no con el seguro. Cobra con tus tarifas y tu alcance de siempre. El cliente te debe el precio completo del contrato; el dinero del seguro y su deducible son la forma en que te paga. Pide depósito al firmar, dentro del límite de tu estado.
Paso 6: el deducible
El deducible lo paga el dueño de casa. No lo perdones, no lo devuelvas, no lo escondas en un descuento falso ni lo "cubras con una mejora gratis". En muchos estados es ilegal y se puede tratar como fraude de seguro.
Paso 7: el pago
Los cheques del seguro muchas veces salen a nombre del dueño y de su compañía hipotecaria juntos, y eso atrasa las cosas. Planea tu dinero con eso en mente. Manda la factura del balance al terminar, y que el cliente pague con tarjeta lo que pueda y el resto con cheque cuando la hipotecaria lo firme.
Lo que el software puede y no puede hacer
RoofPilot no hace reclamos, no habla con ajustadores ni escribe suplementos. Hace lo de alrededor: contestar la llamada de tormenta de noche, agendar la inspección, mandar las facturas de depósito y balance y pedir la reseña al terminar. Tus fotos, el alcance y los papeles del reclamo siguen donde los guardas hoy.
Cuando el precio aproximado ayuda
Muchos clientes quieren saber cuánto cuesta un techo antes de decidir si reclaman. Un precio aproximado en tu página, con una calculadora de costo de techo nuevo, les ayuda a comparar el techo con su deducible. En una huella de 2,000 pies cuadrados en shingle, las tarifas de muestra dan unos $13,500. Un deducible del 2 por ciento en una casa de $300,000 son $6,000. Esas cuentas les ayudan a decidir, y la decisión es de ellos.
Cuida tu nombre
En los trabajos con seguro es donde algunos se brincan las reglas. Los que se mantienen honestos, explican el proceso y nunca prometen cobertura son los que reciben las recomendaciones. Lee temporada de tormentas para techadores para manejar las llamadas.
Preguntas frecuentes
¿Un techador puede hablar con mi seguro por mí?
Depende del estado. En muchos estados solo un ajustador público con licencia puede negociar un reclamo por el dueño de casa. El techador casi siempre puede enseñarle el daño al ajustador si el cliente se lo pide.
¿Quién paga el deducible en un techo con seguro?
El dueño de casa. Que un contratista ofrezca perdonar o pagar el deducible es ilegal en muchos estados.