
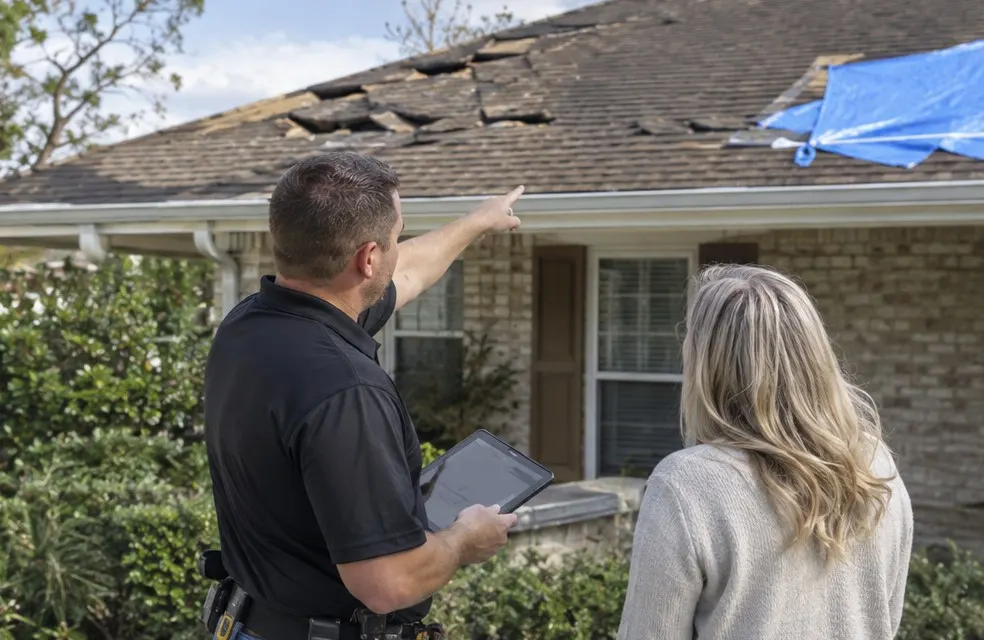
Хорошая часть крыш, замененных после штормов, частично оплачивается страховкой. Для небольшой кровельной компании такие работы могут заполнить сезон. Они также могут привести к задержкам в оплате, недовольным домовладельцам и юридическим проблемам, если вы будете выполнять их небрежно. Вот как это обычно работает и на что нужно обратить внимание. Правила различаются в зависимости от штата, поэтому проверьте свои.
Кто что делает
- Домовладелец владеет полисом, подает заявку и принимает решения
- Агент страховщика проверяет крышу и решает, что покрывается
- Вы, кровельщик, проверяете, документируете ущерб, присутствуете на встрече с агентом, если домовладелец попросит, и выполняете работу
Во многих штатах подрядчик не может вести переговоры по заявке от имени домовладельца, если он также не является лицензированным публичным оценщиком. Узнайте границы своего штата, прежде чем участвовать.
Шаг 1: проверка и документирование
Заберитесь на крышу и сфотографируйте все: следы града на черепице, мягком металле, вентиляционных отверстиях и водостоках, отсутствующие планки, помятые черепицы от ветра, внутренние пятна. Отметьте тестовые квадраты, если это распространено в вашем районе. Запишите возраст крыши, количество слоев и уклон.
Будьте честны. Если ущерб незначительный и стоимость ремонта меньше франшизы, скажите об этом. Ремонт за $640 против франшизы в $2,000 не требует подачи заявки. Домовладелец запомнит, что вы им это сказали.
Шаг 2: подача заявки домовладельцем
Домовладелец звонит своему страховщику. Вы можете объяснить, что нашли, но не говорите им, что их крыша будет покрыта. Многие полисы имеют процентные франшизы на ветер и град, часто от 1 до 2 процентов от застрахованной стоимости дома, что может составлять несколько тысяч долларов.
Шаг 3: встреча с агентом
Если домовладелец хочет, чтобы вы были там, встретитесь с агентом на крыше. Укажите на то, что вы задокументировали. Оставайтесь фактическим и спокойным. Агент составляет объем работ: что будет отремонтировано или заменено, и цену, которую страховщик оплатит.
Шаг 4: прочитайте объем работ
Страховые оценки обычно показывают два числа:
- Стоимость замены (RCV): сколько стоит заменить крышу
- Фактическая денежная стоимость (ACV): RCV минус амортизация за возраст
По многим полисам страховщик сначала оплачивает ACV минус франшизу, а затем освобождает удерживаемую амортизацию после завершения работы и подачи окончательного счета. Некоторые полисы оплачивают только ACV. Убедитесь, что домовладелец понимает, какой из них у него есть.
Если в объеме работ отсутствуют элементы, такие как капельник, обновления по кодам или второй слой, домовладелец может попросить страховщика пересмотреть это. Это называется дополнением. Насколько вы можете быть вовлечены, зависит от вашего штата.
Шаг 5: контракт и депозит
Ваш контракт заключается с домовладельцем, а не со страховщиком. Установите цену исходя из ваших обычных тарифов и объема работ. Домовладелец должен вам полную сумму по контракту; деньги от страховки и их франшиза — это способ, которым они оплачивают это. Возьмите депозит, когда они подписывают, в пределах лимита вашего штата.
Шаг 6: франшиза
Домовладелец оплачивает франшизу. Не отменяйте ее, не возвращайте, не скрывайте в фальшивой скидке или "не покрывайте ее бесплатным обновлением". Во многих штатах это незаконно, и это может рассматриваться как страховое мошенничество.
Шаг 7: оплата
Страховые чеки часто выписываются на имя домовладельца и их ипотечной компании вместе, что может замедлить процесс. Запланируйте свой денежный поток на это. Отправьте счет на остаток, когда работа завершена, и позвольте домовладельцу оплатить то, что они могут, картой или остальное чеком, когда ипотечная компания его одобрит.
Что может и не может сделать программное обеспечение
RoofPilot не подает заявки, не общается с агентами и не пишет дополнения. Оно выполняет части, связанные с заявкой: отвечает на звонки о штормах ночью, бронирует инспекцию, отправляет счета на депозит и остаток и просит оставить отзыв, когда крыша готова. Храните свои фотографии, объем работ и документы по заявке в системе, которую вы уже используете.
Когда помогает приблизительная оценка
Домовладельцы часто хотят знать, сколько стоит крыша, прежде чем решиться подать заявку. Приблизительная оценка на вашем сайте, от калькулятора стоимости замены крыши, помогает им сравнить цену крыши с их франшизой. На площади в 2,000 квадратных футов в черепице примерные расценки показывают около $13,500. Франшиза в 2 процента на дом за $300,000 составляет $6,000. Эти расчеты помогают им принять решение, и это их решение.
Сохраняйте репутацию
Страховые работы — это то место, где некоторые кровельщики идут на компромиссы. Те, кто остаются честными, объясняют процесс и никогда не обещают покрытие, в конечном итоге получают рекомендации. Читайте сезон штормов для кровельщиков для обработки объема звонков.
Часто задаваемые вопросы
Может ли кровельщик поговорить с моей страховой компанией за меня?
Это зависит от штата. Во многих штатах только лицензированный публичный оценщик может вести переговоры по заявке от имени домовладельца. Кровельщик обычно может показать агенту ущерб, когда домовладелец попросит.
Кто оплачивает франшизу по страховой работе на крыше?
Домовладелец. Подрядчики, предлагающие отменить или поглотить франшизу, являются незаконными во многих штатах.