
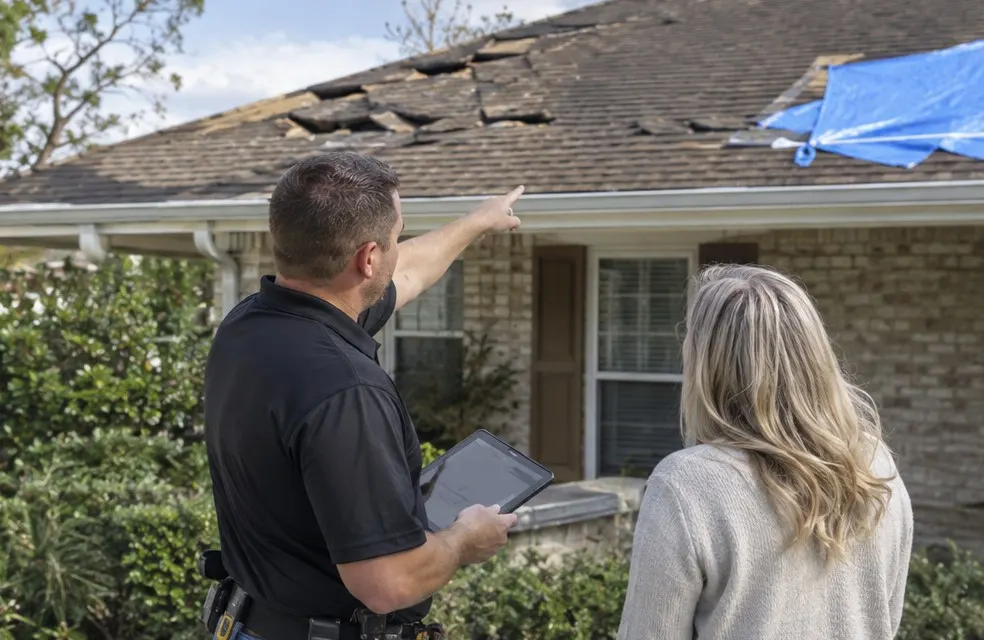
在风暴过后,许多屋顶的更换部分由保险支付。对于一家小型屋顶公司来说,这些工作可以填满一个季节。但如果处理不当,也可能带来缓慢的付款、愤怒的房主和法律麻烦。这就是它们通常是如何运作的,以及需要注意的地方。各州的规则有所不同,因此请检查您所在州的规定。
谁做什么
- 房主 拥有保单,提交索赔并做出决策
- 保险公司的理赔员 检查屋顶并决定哪些部分被覆盖
- 您,屋顶工人, 检查、记录损坏情况,如果房主要求,参加理赔员会议,并进行修理工作
在许多州,承包商不能代表房主谈判索赔,除非他们也是持牌公共理赔员。在参与之前,请了解您所在州的规定。
第一步:检查和记录
上到屋顶,拍摄所有内容:屋瓦上的冰雹痕迹、软金属、通风口和排水沟、缺失的瓦片、因风而起皱的瓦片、内部污渍。如果在您所在地区常见,请标记测试方块。记录屋顶的年龄、层数和坡度。
要诚实。如果损坏较小且修理费用低于免赔额,请如实说明。640美元的修理费用与2000美元的免赔额相比,不需要提交索赔。房主会记得您告诉过他们。
第二步:房主提交
房主拨打他们的保险公司。您可以解释您发现的情况,但不要告诉他们他们的屋顶会被覆盖。许多保单对风和冰雹有百分比免赔额,通常是房屋保险价值的1%到2%,这可能是几千美元。
第三步:理赔员会议
如果房主希望您在场,请在屋顶上与理赔员会面。指出您记录的内容。保持客观和冷静。理赔员会写下范围:哪些部分需要修理或更换,以及保险公司将支付的价格。
第四步:阅读范围
保险估算通常显示两个数字:
- 更换成本价值(RCV): 更换屋顶的费用
- 实际现金价值(ACV): RCV减去因年龄造成的折旧
在许多保单中,保险公司首先支付ACV减去免赔额,然后在工作完成并提交最终发票后释放扣留的折旧。有些保单只支付ACV。确保房主了解他们拥有的是哪种。
如果范围遗漏了项目,比如滴水边缘、代码升级或第二层,房主可以要求保险公司进行审核。这被称为补充。您能参与的程度取决于您所在的州。
第五步:合同和押金
您的合同是与房主,而不是保险公司。根据您的正常费率和范围定价。房主欠您全额合同价格;保险金和他们的免赔额是他们支付的方式。在他们签字时收取押金,金额在您所在州的限制范围内。
第六步:免赔额
房主支付免赔额。不要放弃、返还、隐藏在虚假的折扣中或通过“免费升级来覆盖”。在许多州,这都是非法的,可能被视为保险欺诈。
第七步:付款
保险支票通常是开给房主和他们的抵押贷款公司,这可能会拖慢进度。为此计划您的现金流。在工作完成后发送余额发票,让房主可以用卡支付他们能支付的部分,剩余部分在抵押贷款公司背书后用支票支付。
软件能做什么和不能做什么
RoofPilot不提交索赔,不与理赔员交谈,也不撰写补充。它处理与索赔相关的部分:在夜间接听风暴电话、预定检查、发送押金和余额发票以及在屋顶完成后请求评论。将您的照片、范围和索赔文件保存在您已经使用的系统中。
何时需要估算
房主通常想知道屋顶的费用,以决定是否提交索赔。您网站上的估算工具,来自屋顶更换费用计算器,可以帮助他们将屋顶价格与免赔额进行比较。在一个2000平方英尺的屋顶上,样本费率显示约为13500美元。对于一栋30万美元的房屋,2%的免赔额为6000美元。这些数学帮助他们做出决定,而这是他们的决定。
保持声誉
保险工作是一些屋顶工人削减成本的地方。那些保持诚实、解释过程并从不承诺覆盖的人最终会获得推荐。阅读屋顶风暴季节以处理来电量。
常见问题
屋顶工人可以为我与保险公司沟通吗?
这取决于州。在许多州,只有持牌公共理赔员可以代表房主谈判索赔。屋顶工人通常可以在房主要求时向理赔员展示损坏情况。
保险屋顶工作中的免赔额由谁支付?
房主支付。承包商提供放弃或吸收免赔额的服务在许多州是非法的。