
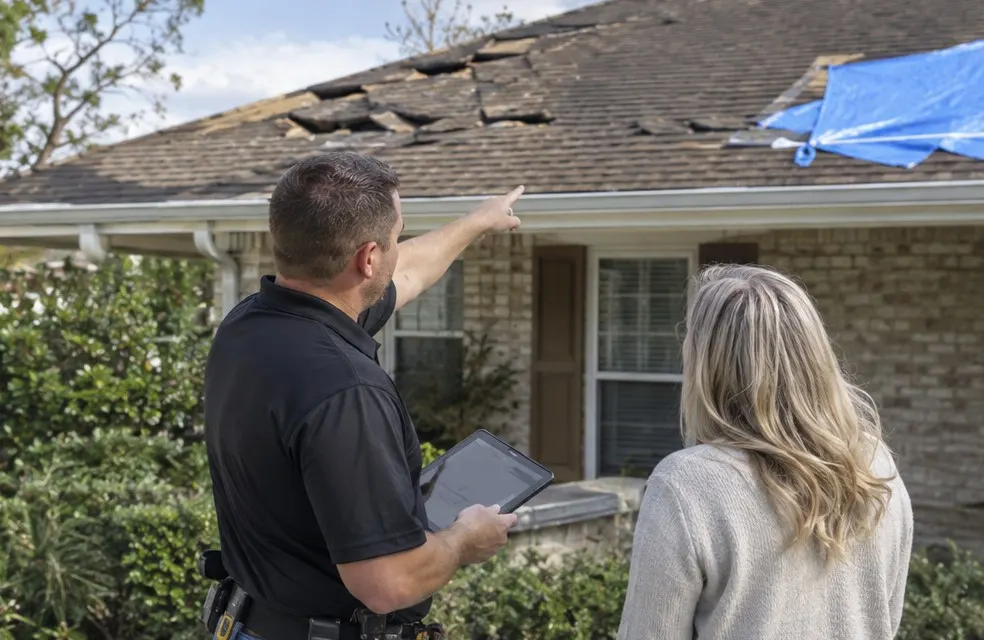
Một phần lớn các mái nhà được thay thế sau các cơn bão được thanh toán một phần bởi bảo hiểm. Đối với một công ty mái nhỏ, những công việc này có thể lấp đầy một mùa. Chúng cũng có thể mang lại thanh toán chậm, chủ nhà tức giận và rắc rối pháp lý nếu bạn thực hiện chúng một cách cẩu thả. Đây là cách mà chúng thường hoạt động và nơi cần cẩn thận. Các quy tắc khác nhau tùy theo tiểu bang, vì vậy hãy kiểm tra quy định của bạn.
Ai làm gì
- Chủ nhà sở hữu chính sách, nộp đơn yêu cầu và đưa ra quyết định
- Người điều chỉnh của công ty bảo hiểm kiểm tra mái nhà và quyết định những gì được bảo hiểm
- Bạn, thợ lợp mái, kiểm tra, ghi lại thiệt hại, tham dự cuộc họp với người điều chỉnh nếu chủ nhà yêu cầu, và thực hiện công việc
Tại nhiều tiểu bang, một nhà thầu không thể thương lượng yêu cầu thay mặt cho chủ nhà trừ khi họ cũng là một người điều chỉnh công cộng có giấy phép. Hãy biết giới hạn của tiểu bang bạn trước khi tham gia.
Bước 1: kiểm tra và ghi lại
Lên mái nhà và chụp ảnh mọi thứ: dấu vết của mưa đá trên ngói, kim loại mềm, ống thông gió và máng xối, các tab bị thiếu, ngói bị nhăn do gió, vết bẩn bên trong. Đánh dấu các ô kiểm tra nếu điều đó phổ biến trong khu vực của bạn. Ghi lại tuổi của mái, số lớp và độ dốc.
Hãy trung thực. Nếu thiệt hại là nhỏ và chi phí sửa chữa ít hơn mức khấu trừ, hãy nói như vậy. Một khoản sửa chữa 640 đô la so với mức khấu trừ 2,000 đô la không cần phải nộp yêu cầu. Chủ nhà sẽ nhớ rằng bạn đã nói với họ.
Bước 2: chủ nhà nộp đơn
Chủ nhà gọi cho công ty bảo hiểm của họ. Bạn có thể giải thích những gì bạn đã tìm thấy, nhưng đừng nói với họ rằng mái nhà của họ sẽ được bảo hiểm. Nhiều chính sách có mức khấu trừ theo tỷ lệ phần trăm cho gió và mưa đá, thường là 1 đến 2 phần trăm giá trị bảo hiểm của ngôi nhà, có thể lên đến vài nghìn đô la.
Bước 3: cuộc họp với người điều chỉnh
Nếu chủ nhà muốn bạn có mặt, hãy gặp người điều chỉnh trên mái nhà. Chỉ ra những gì bạn đã ghi lại. Giữ bình tĩnh và khách quan. Người điều chỉnh sẽ viết ra phạm vi: những gì sẽ được sửa chữa hoặc thay thế, và giá mà công ty bảo hiểm sẽ trả.
Bước 4: đọc phạm vi
Các ước tính bảo hiểm thường hiển thị hai con số:
- Giá trị thay thế (RCV): chi phí để thay thế mái nhà
- Giá trị tiền mặt thực tế (ACV): RCV trừ đi khấu hao theo tuổi
Trên nhiều chính sách, công ty bảo hiểm sẽ thanh toán ACV trừ đi mức khấu trừ, sau đó phát hành khoản khấu hao bị giữ lại sau khi công việc hoàn thành và hóa đơn cuối cùng được nộp. Một số chính sách chỉ thanh toán ACV. Đảm bảo rằng chủ nhà hiểu họ có loại nào.
Nếu phạm vi bỏ sót các mục, như cạnh nhỏ giọt, nâng cấp mã hoặc một lớp thứ hai, chủ nhà có thể yêu cầu công ty bảo hiểm xem xét lại. Điều đó được gọi là bổ sung. Mức độ bạn có thể tham gia phụ thuộc vào tiểu bang của bạn.
Bước 5: hợp đồng và đặt cọc
Hợp đồng của bạn là với chủ nhà, không phải với công ty bảo hiểm. Định giá từ mức giá bình thường và phạm vi của bạn. Chủ nhà nợ bạn toàn bộ giá hợp đồng; tiền bảo hiểm và mức khấu trừ của họ là cách họ thanh toán. Lấy một khoản đặt cọc khi họ ký, trong giới hạn của tiểu bang bạn.
Bước 6: mức khấu trừ
Chủ nhà thanh toán mức khấu trừ. Đừng từ bỏ, hoàn lại, giấu nó trong một khoản giảm giá giả hoặc "bao gồm nó với một nâng cấp miễn phí". Ở nhiều tiểu bang, điều đó là bất hợp pháp và có thể bị coi là gian lận bảo hiểm.
Bước 7: thanh toán
Các séc bảo hiểm thường được viết cho chủ nhà và công ty thế chấp của họ cùng nhau, điều này có thể làm chậm tiến độ. Lập kế hoạch cho dòng tiền của bạn cho điều đó. Gửi hóa đơn số dư khi công việc hoàn thành, và để chủ nhà thanh toán những gì họ có thể bằng thẻ hoặc phần còn lại bằng séc khi công ty thế chấp xác nhận.
Phần mềm có thể và không thể làm
RoofPilot không nộp yêu cầu, không nói chuyện với người điều chỉnh hoặc viết bổ sung. Nó thực hiện các phần liên quan đến yêu cầu: trả lời cuộc gọi bão vào ban đêm, đặt lịch kiểm tra, gửi hóa đơn đặt cọc và số dư và yêu cầu đánh giá khi mái nhà hoàn thành. Giữ ảnh, phạm vi và giấy tờ yêu cầu của bạn trong hệ thống mà bạn đã sử dụng.
Khi sân bóng giúp ích
Chủ nhà thường muốn biết mái nhà có giá bao nhiêu trước khi quyết định có nộp yêu cầu hay không. Một sân bóng trên trang web của bạn, từ máy tính chi phí thay thế mái, giúp họ so sánh giá mái với mức khấu trừ của họ. Trên một diện tích 2,000 bộ vuông với ngói, các mức giá mẫu cho thấy khoảng 13,500 đô la. Một mức khấu trừ 2 phần trăm trên một ngôi nhà 300,000 đô la là 6,000 đô la. Phép toán đó giúp họ quyết định, và đó là quyết định của họ.
Giữ gìn danh tiếng
Các công việc bảo hiểm là nơi một số thợ lợp mái cắt giảm chi phí. Những người trung thực, giải thích quy trình và không bao giờ hứa hẹn bảo hiểm sẽ nhận được giới thiệu. Đọc mùa bão lợp mái để xử lý khối lượng cuộc gọi.
Câu hỏi thường gặp
Một thợ lợp mái có thể nói chuyện với công ty bảo hiểm của tôi thay cho tôi không?
Điều đó phụ thuộc vào tiểu bang. Ở nhiều tiểu bang, chỉ một người điều chỉnh công cộng có giấy phép mới có thể thương lượng yêu cầu cho chủ nhà. Một thợ lợp mái thường có thể chỉ cho người điều chỉnh thấy thiệt hại khi chủ nhà yêu cầu.
Ai trả mức khấu trừ cho một công việc mái bảo hiểm?
Chủ nhà. Các nhà thầu đề nghị từ bỏ hoặc hấp thụ mức khấu trừ là bất hợp pháp ở nhiều tiểu bang.